CIF:運費、保險與風險如何劃分
發布於:2026年10月4日
賣方支付到目的港的運費和保險費,為何貨損風險在裝運港就已轉移?
按 Incoterms® 2020 通常規則介紹
CIF 是 Cost, Insurance and Freight 的縮寫,中文為「成本、保險費加運費」。它適用於海運和內河運輸,是國際貨物貿易中常見的報價方式。
採用 CIF 時,賣方負責出口清關和裝船,並安排貨物運至約定目的港,支付相應運費和貨運保險費。買方無需自行組織這一段海運,但仍需承擔進口清關及相關稅費,並安排目的港之後的運輸。
CIF 最容易產生誤解的地方,在於費用承擔與風險轉移並不發生在同一地點。賣方支付運至目的港的運費,貨損風險卻通常在裝運港貨物裝上船時,就已轉移給買方。賣方支付海運費,並不意味著它承擔整個海運過程中的貨損風險。
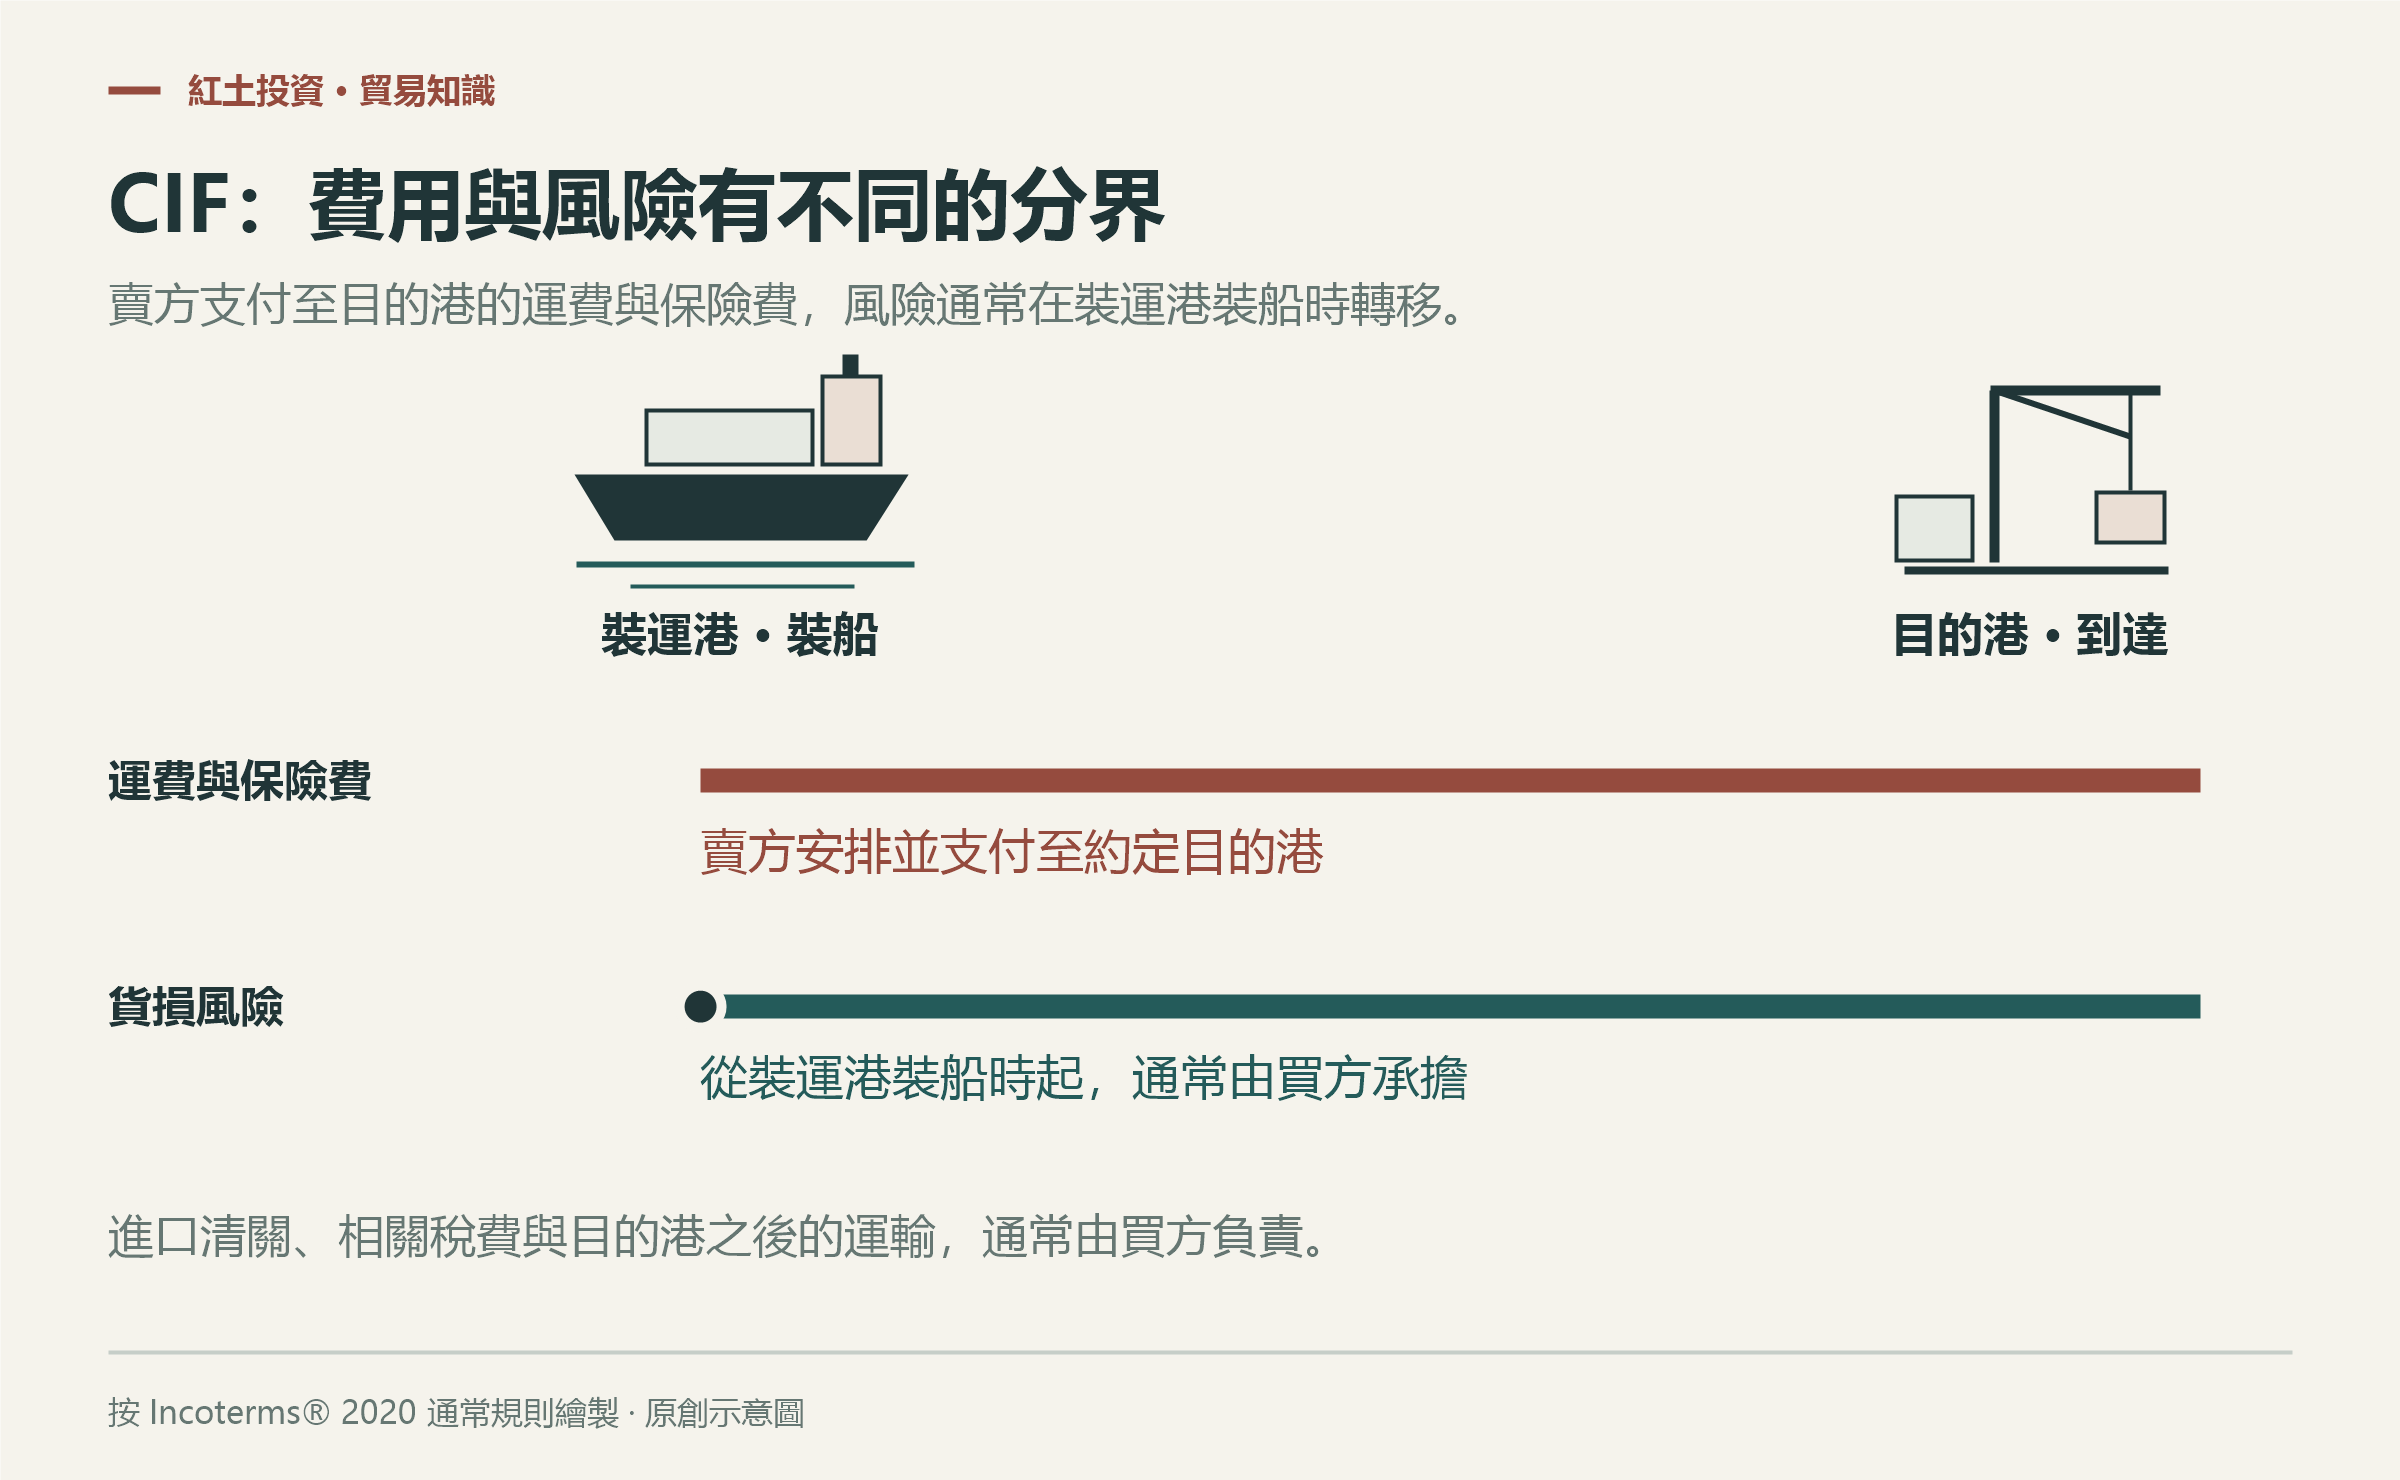
CIF 的運費與保險費由賣方支付至目的港,貨損風險通常在裝運港裝船時轉移。
保險正是 CIF 安排中的重要組成部分。賣方購買的貨運保險,為買方在運輸途中承擔的貨損風險提供約定範圍內的保障。不過,CIF 默認要求的是最低程度的保險保障,承保範圍有限,並非任何損失都會獲得賠償。雙方也可以約定更廣的保障範圍。
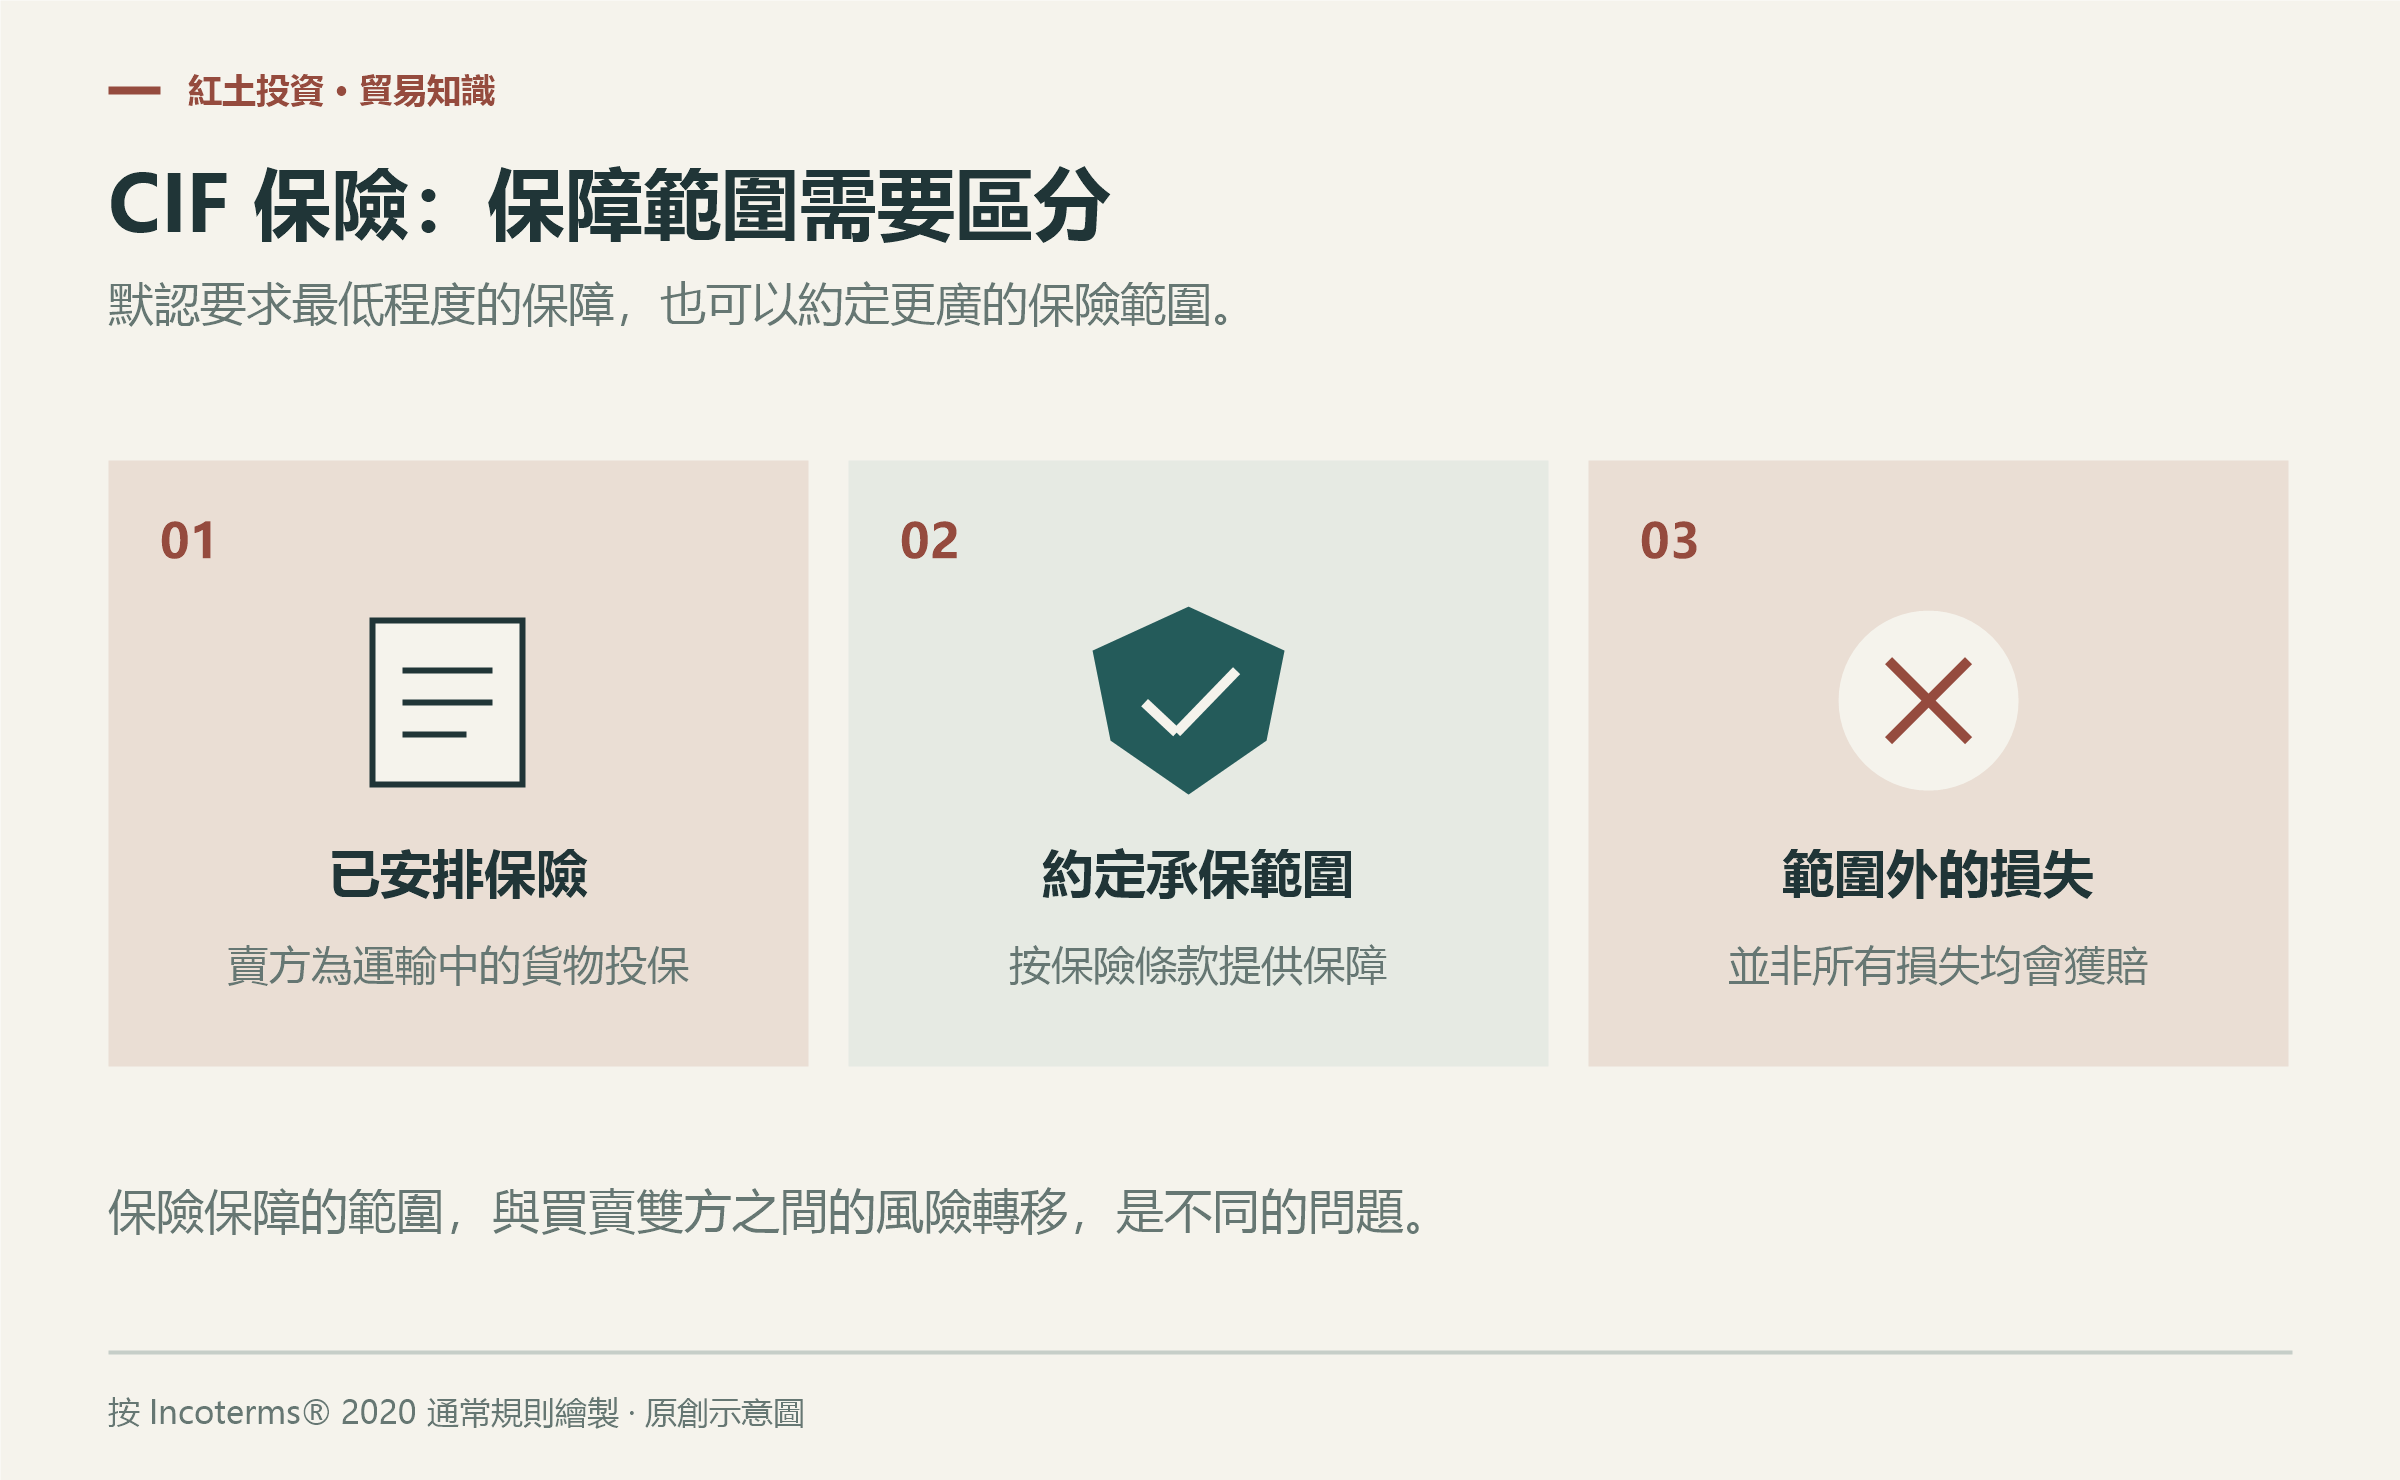
CIF 默認要求最低程度的保險保障,保險不意味著任何損失均獲賠。
從費用看,CIF 報價包含到目的港的運費和保險費,但並不涵蓋貨物抵達後的一切支出。進口稅費、清關和後續配送通常由買方承擔;目的港卸貨費用是否已包含,則取決於賣方安排的運輸條件。
與 FOB 相比,CIF 的主要區別在於海運和保險由賣方安排,雙方通常的風險轉移點並沒有因此後移。
資料參考